Beitragszuschlag für Kinderlose in der Pflegeversicherung

Artikel aktualisiert am 03.05.2024


Zum 1. Januar 2022 wird der Beitragszuschlag für Kinderlose von 0,25 Prozentpunkten auf 0,35 Prozentpunkte erhöht. Mit dem Gesetz zur Weiterentwicklung der Gesundheitsversorgung wurde auch der Bundeszuschuss in Höhe von einer Milliarde Euro jährlich festgelegt. Mit der Erhöhung sollen die erhöhten Ausgaben in der Pflegeversicherung ausgeglichen werden.

Was ist der Beitragszuschlag für Kinderlose?

In einem Urteil hatte das Bundesverfassungsgericht gefordert, dass Kinderlose stärker an der Finanzierung der sozialen Pflegeversicherung beteiligt werden müssen. Der geforderte Beitragszuschlag für Kinderlose wurde mit dem § 55 SGB XI eingeführt. Wer das 23. Lebensjahr vollendet hat und keine Elterneigenschaft vorweist, muss den erhöhten Beitrag zur Pflegeversicherung tragen. Diesen Beitrag zahlt der Arbeitnehmer alleine. Von der Zahlung des Zuschlags sind ausgenommen:

  • Personen, die das 23. Lebensjahr noch nicht vollendet haben

  • Personen, die vor dem 01.01.1940 geboren wurden.
    Dieser Generation angehörende Personen sind grundsätzlich von dem Beitragszuschlag befreit – unabhängig davon, ob sie Kinder haben oder nicht

  • Personen, die Wehrdienst leisten

  • Bezieher von Arbeitslosengeld II

  • Personen, die die Elterneigenschaft nachgewiesen haben

Die Befreiung wirkt bei diesen vier Personenkreisen automatisch. Um den Beitragszuschlag nicht zahlen zu müssen, müssen die anderen Personen ihre Elterneigenschaft nachweisen.

Der Zusatzbeitrag für Kinderlose wird vom Arbeitgeber mit den Gesamtsozialversicherungsbeiträgen an die jeweiligen Krankenkassen überwiesen. Ein einziges Kind bewirkt, dass die beitragspflichtigen Eltern von dem Beitragszuschlag befreit sind.

Achtung: Bei Personen, die am Monatsersten geboren sind, gilt die Beitragspflicht bereits ab Beginn des Monats.

Personen mit Elterneigenschaft

Eltern

Weisen Eltern ihre Elterneigenschaft nicht nach, gelten sie bis zum Ablauf des Monats, in dem der Nachweis erbracht wird, als kinderlos. Erbringen Eltern den Nachweis der Elterneigenschaft innerhalb von 3 Monaten nach der Geburt des Kindes, entfällt der Beitragszuschlag ab dem Beginn des Geburtsmonats. Erbringen die Eltern den Nachweis der Elterneigenschaft erst nach Ablauf der drei Monate nach der Geburt, entfällt der Zuschlag ab dem Folgemonat nach der Vorlage.

Bei den pflegeversicherungspflichtigen Arbeitnehmerinnen fällt dies in aller Regel nicht ins Gewicht, da sie während der Bezugszeit von Mutterschaftsgeld und Elterngeld beitragsfrei sind. Allerdings spielt die 3-Monatsfrist bei dem Vater des Kindes eine entsprechende Rolle.

Pflege-, Adoptiv- oder Stiefeltern

Bei Pflege-, Adoptiv- oder Stiefeltern wird die Elterneigenschaft nur anerkannt, wenn die Familienbildung zu einem Zeitpunkt geschah, an dem für das Kind aufgrund der geltenden Altersgrenzen eine Familienversicherung durchgeführt beziehungsweise hätte durchgeführt werden können.

Für Pflege-, Adoptiv- und Stiefeltern gilt die 3-Monatsfrist ebenfalls. Anstelle des Geburtsdatums des Kindes gelten:
  • Der Nachweis des Jugendamtes
  • Die Heirat des leiblichen Elternteils und des Stiefelternteils
  • Der Beschluss des Familiengerichts für die Adoption
  • Die Aufnahme in den Haushalt des Stiefelternteils oder der Pflegeeltern
  • Weitere Beiträge

    Lohnabrechnung mit Taschenrechner – Berechnung der Pfändungsfreigrenzen

    Pfändungsfreigrenzen

    Seit dem 1. Juli 2026 sind monatlich 1.587,40 € netto unpfändbar. Hier finden Sie die aktuellen Pfändungsfreigrenzen nach Unterhaltspflichten, ein Rechenbeispiel für die Lohnabrechnung und die Entwicklung der Freibeträge seit 2019. Die Seite wird jährlich zum 1. Juli aktualisiert.... weiterlesen

    28. September 2026


    Geplante Beitragsbemessungsgrenzen 2027 und steigende Sozialabgaben für Arbeitgeber und Arbeitnehmer

    Beitragsbemessungs­grenzen 2027: So stark steigen die Sozialabgaben

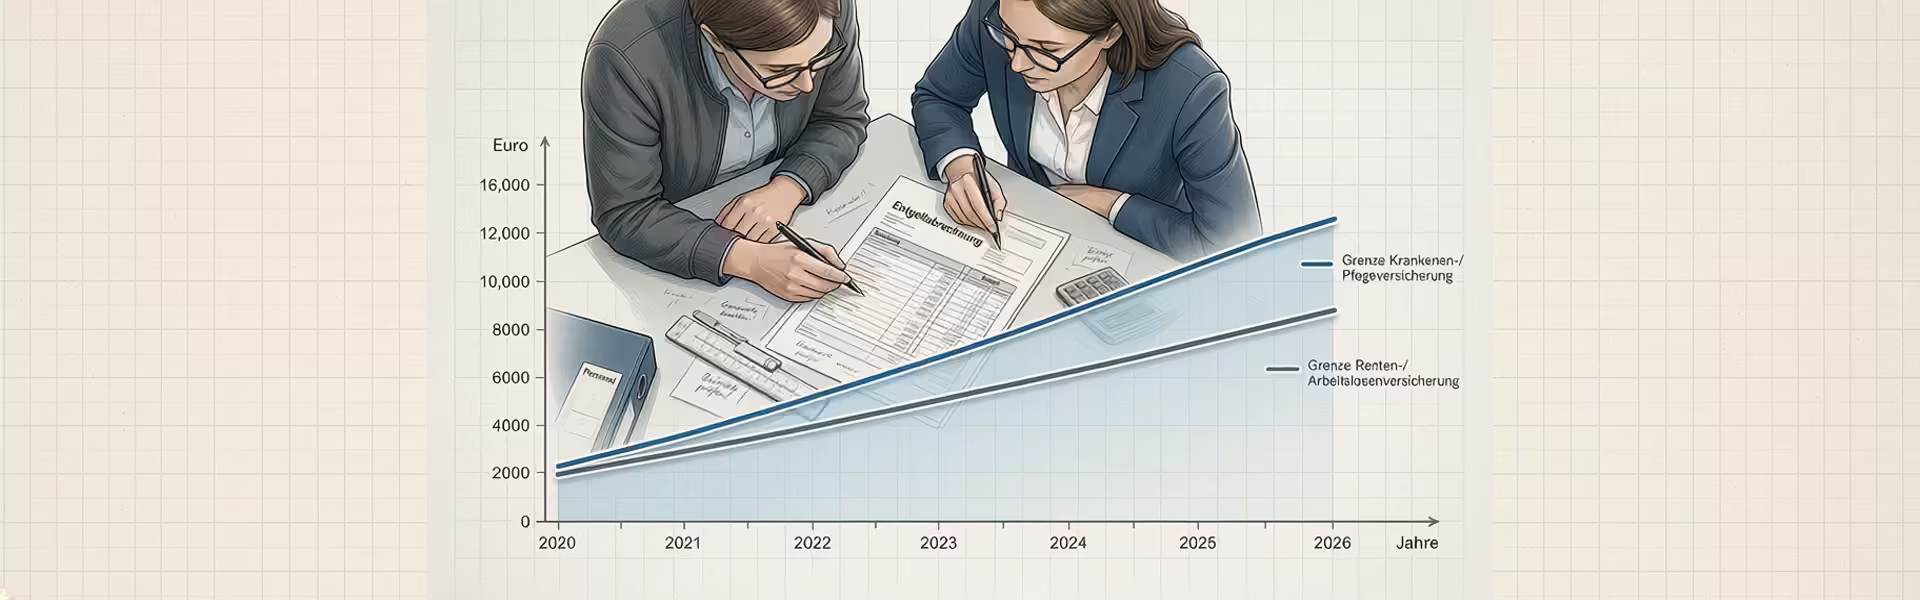
    Die Beitragsbemessungsgrenzen sollen 2027 deutlich steigen. Wir zeigen, ab welchem Entgelt sich die neuen Werte auswirken und welche Mehrbelastung bei Arbeitnehmern und Arbeitgebern entsteht. ... weiterlesen

    22. September 2026


    Arbeitgeber und Lohnsachbearbeiterin bereiten Daten für die euBP 2027 vor

    euBP ab 2027: Digitale Betriebsprüfung ohne Befreiungsmöglichkeit

    Für Abrechnungsfälle ab 2027 gibt es bei der elektronisch unterstützten Betriebsprüfung keine Befreiungsmöglichkeit mehr. Der Beitrag erklärt, welche Daten aus Entgeltabrechnung und Finanzbuchhaltung betroffen sind, wie die Übermittlung funktioniert und was bei einem System- oder Dienstleisterwechsel gilt.... weiterlesen

    16. September 2026


    Personalverantwortliche prüft Unterlagen zum Versorgungswerk für die Lohnabrechnung.

    Versorgungswerk bei Arbeitnehmern – Voraussetzungen und Befreiung von der Rentenversicherung

    Welche Arbeitnehmer können über ein berufsständisches Versorgungswerk vorsorgen? Wir erklären die Voraussetzungen, den Arbeitgeberzuschuss und warum bei jedem Arbeitgeberwechsel ein neuer Befreiungsantrag wichtig ist.... weiterlesen

    10. September 2026


    Auftragnehmer und Personalverantwortliche besprechen die Organisation eines Projekts.

    Scheinselbstständigkeit: Kriterien, Risiken und Absicherung für Arbeitgeber

    Freie Mitarbeit kann sich bei genauer Prüfung als abhängige Beschäftigung erweisen. Erfahren Sie, welche Kriterien für Scheinselbstständigkeit sprechen, welche Beitragsrisiken Arbeitgeber tragen und wann ein Statusfeststellungsverfahren sinnvoll ist.... weiterlesen

    9. September 2026


    Sachbezugswerte 2027 für Mahlzeiten, Verpflegung und Unterkunft

    Sachbezugswerte 2027: Neue Werte für Verpflegung und Unterkunft geplant

    Die amtlichen Sachbezugswerte für Mahlzeiten und Unterkünfte sollen zum 1. Januar 2027 steigen. Wir zeigen die geplanten Werte und erklären, was Arbeitgeber bei Kantinenessen, Essenszuschüssen und Dienstreisen beachten müssen.... weiterlesen

    7. September 2026


      Wir machen es einfach.

      Unser Angebot spricht Sie an und Sie möchten eine individuelle Beratung erhalten?
      Kontaktieren Sie uns jetzt einfach!

      E-Mail:

      info@lohndirekt.de

      Telefon:

      0461 70 71 555

      Hier sind wir zu finden:

      Lise-Meitner-Str. 14a

      24941 Flensburg

        Rufen Sie uns an: 0461 / 70 71 555 Mo.-Do. 9-15 Uhr, Fr. 9-13 Uhr