Am 29. April 2026 hat das Bundeskabinett den Entwurf eines Gesetzes zur Stabilisierung der Beitragssätze in der gesetzlichen Krankenversicherung (GKV) beschlossen. Ziel ist es, die finanzielle Lage der gesetzlichen Krankenversicherung nachhaltig zu stabilisieren.
Der Gesetzentwurf enthält mehrere Maßnahmen mit direkten Auswirkungen auf die Entgeltabrechnung. Wir geben einen Überblick über die wichtigsten geplanten Änderungen und deren praktische Bedeutung für Arbeitgeber.
Deutliche Erhöhung des Pauschalbeitrags bei Minijobs
Eine der zentralen Änderungen betrifft geringfügig entlohnte Beschäftigte (Minijobs):
-
Der pauschale Arbeitgeberbeitrag zur Krankenversicherung soll künftig auf den allgemeinen Beitragssatz von 14,6 % zuzüglich durchschnittlichem Zusatzbeitrag angehoben werden
-
Das entspricht aktuell insgesamt 17,5 %
Auswirkungen in der Praxis
-
Spürbare Mehrkosten bei Minijobs
-
Anpassung der Abrechnungssysteme und Kalkulationen erforderlich
-
Minijobs verlieren teilweise ihren bisherigen Kostenvorteil
Gerade bei größeren Minijob-Strukturen (z. B. im Handel oder Gastgewerbe) ist mit signifikanten Kostensteigerungen zu rechnen.
Anpassung des Faktor F im Übergangsbereich
Die Erhöhung des Pauschalbeitrags wirkt sich auch auf den sogenannten Faktor F im Übergangsbereich (ehemals Gleitzone) aus. Die Arbeitgeberbeiträge starten aufgrund der Anapssung im Minijob-Bereich mit einem höheren %-Satz.
Hintergrund
Der Faktor F dient der Berechnung der reduzierten Sozialversicherungsbeiträge bei Einkommen im Übergangsbereich (Midijobs).
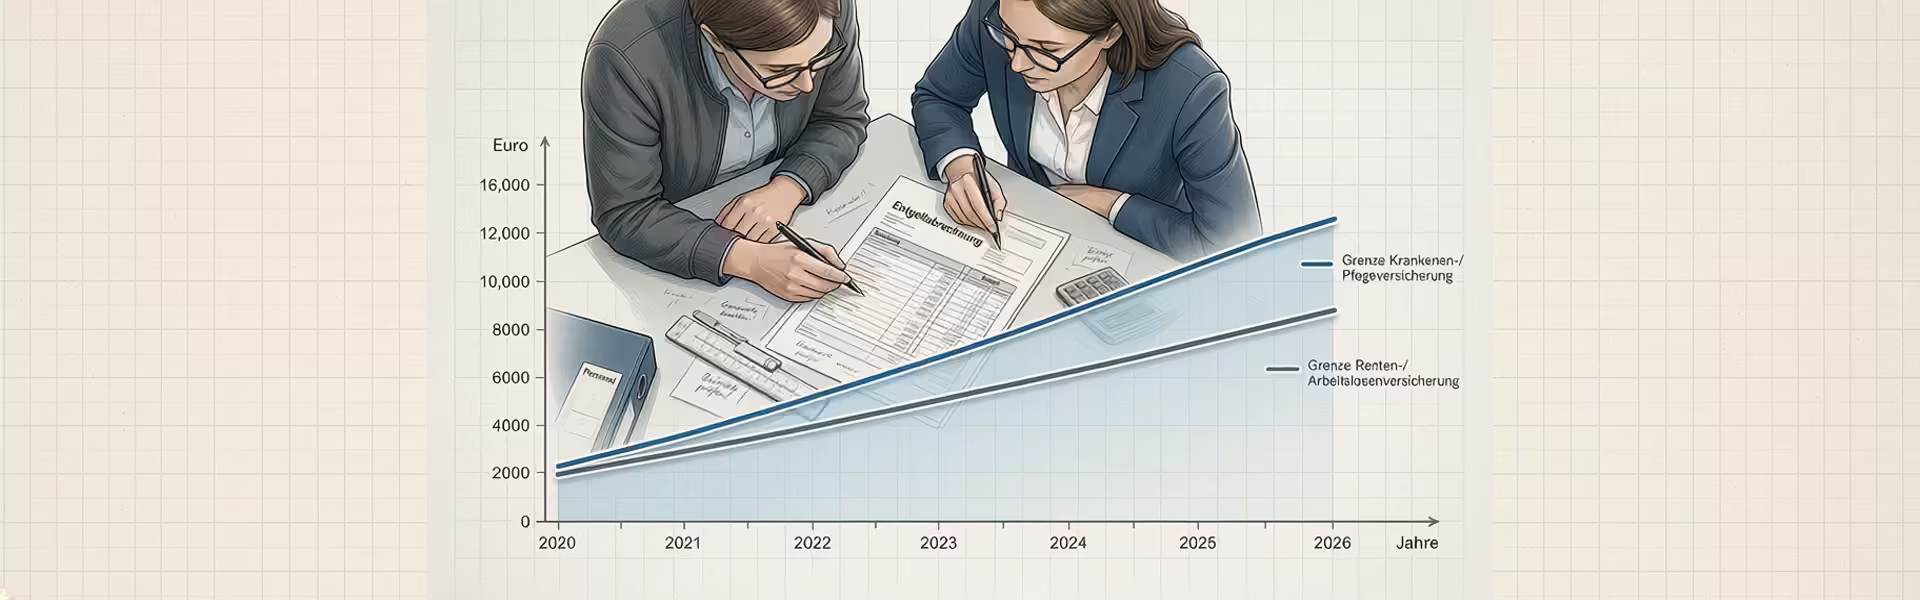
Außerordentliche Anhebung der Beitragsbemessungsgrenzen ab 2027
Zusätzlich zu den regulären Anpassungen ist eine einmalige außerordentliche Erhöhung geplant:
-
+300 € monatlich
-
Gilt sowohl für:
-
Beitragsbemessungsgrenze (BBG)
-
Jahresarbeitsentgeltgrenze (JAEG)
-
Auswirkungen
-
Mehr Einkommen wird beitragspflichtig
-
Höhere Sozialversicherungsabgaben für:
-
Arbeitnehmer mit höherem Einkommen
-
Arbeitgeberanteile entsprechend ebenfalls höher
-
-
Mögliche Auswirkungen auf den Versicherungsstatus (GKV vs. PKV)
Einschränkung der beitragsfreien Familienversicherung
Ein besonders weitreichender Einschnitt betrifft die Familienversicherung:
Künftig beitragsfrei bleiben nur noch:
-
Ehepartner / Lebenspartner mit:
-
Kindern bis zum 7. Lebensjahr
-
Kindern mit Behinderung
-
Pflegebedürftigen Angehörigen
-
-
Personen nach Erreichen der Regelaltersgrenze
Neue Belastung in anderen Fällen:
-
Einführung eines Beitragszuschlags von 2,5 % der beitragspflichtigen Einnahmen
-
Betrifft Mitglieder mit bisher beitragsfrei mitversicherten Ehepartnern
Wichtig:
Die Familienversicherung für Kinder bleibt unverändert vollständig beitragsfrei.
Bedeutung für Arbeitgeber
-
Indirekte Auswirkung über Nettoentgelte der Beschäftigten
-
Mögliche Rückfragen und Beratungsbedarf bei Mitarbeitenden
-
Erhöhter Informationsbedarf in der Personalabteilung
5. Einführung von Teilarbeitsunfähigkeit und Teilkrankengeld
Ein innovativer Ansatz im Gesetzentwurf ist die Einführung einer Teilarbeitsunfähigkeit.
Geplante Stufen:
-
25 %
-
50 %
-
75 % der regulären Arbeitszeit
Grundidee
Beschäftigte sollen – sofern gesundheitlich möglich – teilweise weiterarbeiten können, statt vollständig auszufallen.
Voraussetzungen
-
Freiwilligkeit sowohl für:
-
Arbeitnehmer
-
Arbeitgeber
-
Teilkrankengeld
-
Ergänzende Entgeltersatzleistung
-
Flexible Kombination aus:
-
reduziertem Arbeitsentgelt
-
anteiligem Krankengeld
Auswirkungen auf die Lohnabrechnung
-
Deutlich komplexere Abrechnungssituationen
-
Kombination aus:
-
Arbeitsentgelt
-
Krankengeldanteilen
-
-
Neue Anforderungen an:
-
Zeiterfassung
-
Entgeltfortzahlung (Erstattungsanträge)
-
Abstimmung mit Krankenkassen
-
Was wurde gestrichen?
Nicht alle ursprünglich diskutierten Maßnahmen sind weiterhin Bestandteil des Entwurfs:
- ❌ Keine Absenkung des Krankengeldniveaus
- ❌ Keine Begrenzung der Bezugsdauer auf 78 Wochen unabhängig von Neuerkrankungen
- ❌ Keine Kürzung beim Kinderkrankengeld
Das bedeutet:
Leistungsverschlechterungen für Versicherte wurden in diesen Punkten vermieden.
Aktueller Stand des Gesetzgebungsverfahrens
Der Gesetzentwurf befindet sich derzeit im Verfahren und wurde als Neueingang beim Bundesrat eingebracht.
👉 Änderungen im weiteren Gesetzgebungsprozess sind noch möglich.