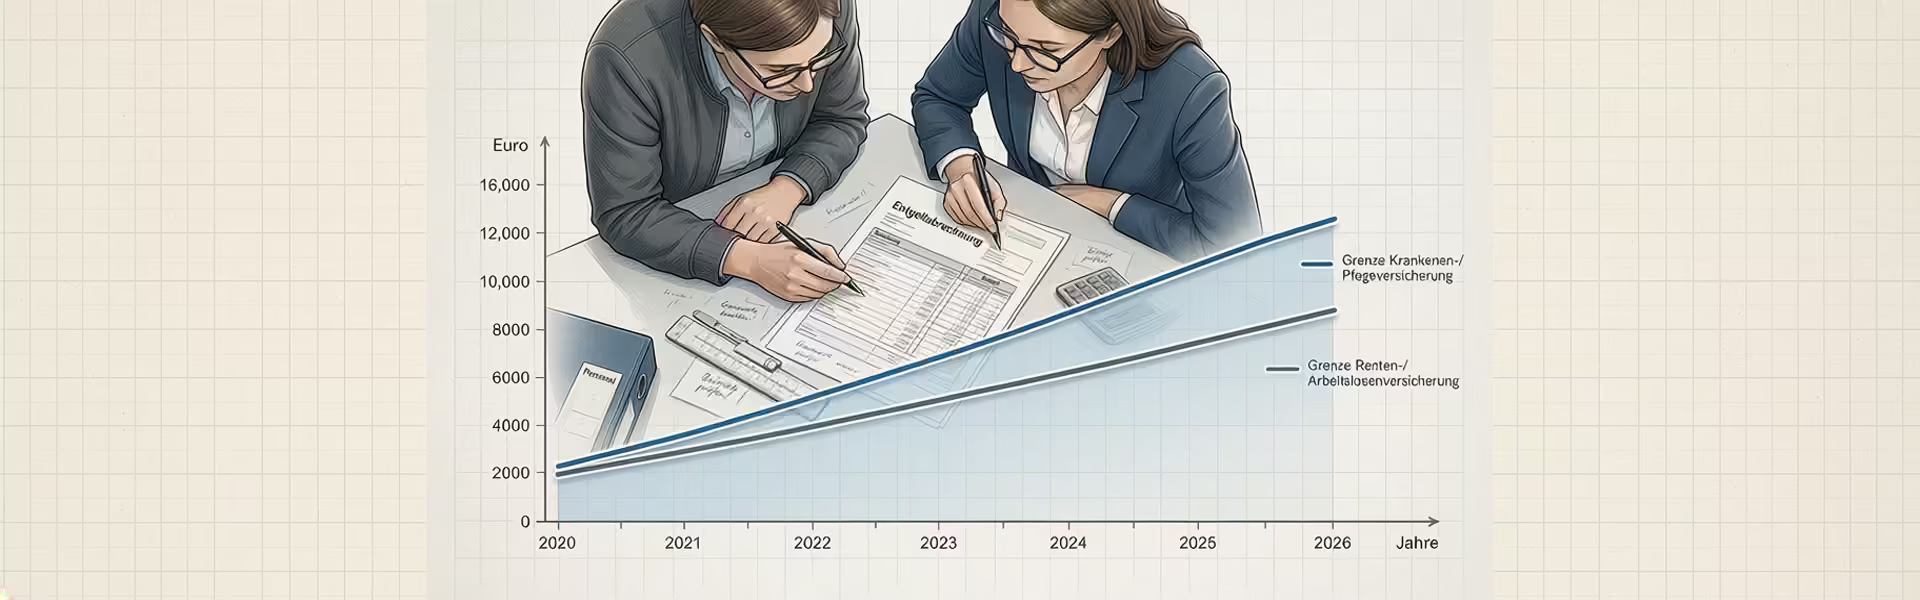
Die Beitragsbemessungsgrenzen in der Sozialversicherung sollen zum 1. Januar 2027 deutlich steigen. Besonders kräftig fällt die Anhebung in der gesetzlichen Kranken- und Pflegeversicherung aus: Die monatliche Grenze soll von 5.812,50 Euro auf 6.375,00 Euro steigen. In der Renten- und Arbeitslosenversicherung ist eine Erhöhung von 8.450,00 Euro auf 8.850,00 Euro vorgesehen.
Damit werden bei höher verdienenden Beschäftigten größere Teile des Arbeitsentgelts beitragspflichtig. Das führt zu höheren Abzügen auf Arbeitnehmerseite und zu steigenden Arbeitgeberanteilen.
Rechtsstand: 21. September 2026. Die Werte stammen aus dem Referentenentwurf der Sozialversicherungsrechengrößen-Verordnung 2027. Die Bundesregierung muss die Verordnung noch beschließen; anschließend ist die Zustimmung des Bundesrats erforderlich. Da die jährliche Fortschreibung gesetzlichen Vorgaben folgt und dabei grundsätzlich keine Ermessensspielräume bestehen, ist mit einer unveränderten Übernahme der Werte zu rechnen. Endgültig sind sie derzeit jedoch noch nicht.
Geplante Beitragsbemessungsgrenzen 2027 im Vergleich
Die Beitragsbemessungsgrenze bestimmt, bis zu welchem Arbeitsentgelt Beiträge im jeweiligen Versicherungszweig berechnet werden. Der darüber liegende Teil des Entgelts bleibt beitragsfrei. Die Grenze darf nicht mit der Jahresarbeitsentgeltgrenze verwechselt werden. Letztere entscheidet in der Krankenversicherung darüber, ob ein Beschäftigter grundsätzlich versicherungspflichtig ist oder – bei Vorliegen der weiteren Voraussetzungen – zwischen gesetzlicher und privater Krankenversicherung wählen kann.
Warum steigt die Grenze in der Krankenversicherung so stark?
Grundlage der regulären Fortschreibung ist die Lohnentwicklung des Jahres 2025. Sie beträgt 4,38 Prozent. Zusätzlich sieht der Gesetzgeber für 2027 eine einmalige außerordentliche Erhöhung der monatlichen Beitragsbemessungsgrenze in der Krankenversicherung um 300,00 Euro vor. Diese zusätzliche Anhebung gilt über die normale Fortschreibung hinaus. Da die Pflegeversicherung dieselbe Beitragsbemessungsgrenze verwendet, wirkt sie sich auch auf die Pflegeversicherungsbeiträge aus.
Ohne die Sonderanhebung würde die monatliche Grenze nach der regulären Fortschreibung bei 6.075,00 Euro liegen. Der zusätzliche Schritt auf 6.375,00 Euro erhöht allein den Arbeitnehmeranteil zur Krankenversicherung bei einem angenommenen durchschnittlichen Zusatzbeitrag von 2,9 Prozent um weitere 26,25 Euro monatlich. Hinzu kommt die Auswirkung auf die Pflegeversicherung.
Ab welchem Entgelt entsteht überhaupt eine Mehrbelastung?
Nicht jede Lohnabrechnung ist von den höheren Grenzen betroffen. Entscheidend ist das beitragspflichtige Arbeitsentgelt im jeweiligen Abrechnungszeitraum.
Die erste Auswirkung tritt somit bereits bei einem monatlichen beitragspflichtigen Entgelt von mehr als 5.812,50 Euro ein. Die maximale Mehrbelastung aus beiden neuen Grenzen wird bei einem monatlichen beitragspflichtigen Entgelt von mindestens 8.850,00 Euro erreicht.
Für die Beurteilung zählt nicht zwingend nur das regelmäßige Monatsgehalt. Auch beitragspflichtige Einmalzahlungen können dazu führen, dass im Rahmen der anteiligen Jahresbeitragsbemessungsgrenze zusätzliche Beiträge entstehen.
Rechenannahmen für die Beispiele
Die folgenden Beispiele vergleichen ausschließlich die Wirkung der höheren Beitragsbemessungsgrenzen 2027 mit den Grenzen des Jahres 2026. Sie beziehen sich auf einen gesetzlich krankenversicherten Beschäftigten. Unterstellt werden:
- allgemeiner Beitragssatz zur Krankenversicherung: 14,6 Prozent
- durchschnittlicher Zusatzbeitrag: 2,9 Prozent
- Beitragssatz zur Pflegeversicherung: 3,6 Prozent
- Beitragssatz zur Rentenversicherung: 18,6 Prozent
- Beitragssatz zur Arbeitslosenversicherung: 2,6 Prozent
- Beschäftigung außerhalb Sachsens
- ein Beschäftigter mit einem Kind, für den kein Beitragszuschlag für Kinderlose und kein Abschlag für mehrere berücksichtigungsfähige Kinder gilt
Die Beitragssätze für 2027 stehen noch nicht in allen Punkten fest. Der durchschnittliche Zusatzbeitrag von 2,9 Prozent wird für die Berechnung unverändert aus dem Jahr 2026 übernommen. Der tatsächliche Zusatzbeitrag ist kassenindividuell. Die späteren Abrechnungswerte können deshalb abweichen.
Beispiel 1: Monatliches Entgelt von 6.000 Euro
Das Entgelt liegt 187,50 Euro über der Beitragsbemessungsgrenze 2026 in der Kranken- und Pflegeversicherung. Genau dieser zusätzliche Betrag wird nach den geplanten Werten 2027 beitragspflichtig. Die Grenze der Renten- und Arbeitslosenversicherung wird nicht erreicht.
Beispiel 2: Monatliches Entgelt von 8.500 Euro
In der Kranken- und Pflegeversicherung wirkt sich die neue Grenze vollständig aus. In der Renten- und Arbeitslosenversicherung werden zusätzlich 50,00 Euro beitragspflichtig, weil das Entgelt die bisherige Grenze von 8.450,00 Euro nur um diesen Betrag übersteigt.
Beispiel 3: Entgelt oberhalb beider neuen Beitragsbemessungsgrenzen
Bei einem monatlichen beitragspflichtigen Entgelt von mindestens 8.850,00 Euro werden die Erhöhungsbeträge von 562,50 Euro in der Kranken- und Pflegeversicherung sowie 400,00 Euro in der Renten- und Arbeitslosenversicherung vollständig ausgeschöpft.
Die Mehrbeträge ergeben sich aus der Differenz der auf Cent gerundeten Monatsbeiträge 2026 und 2027. Der Jahresbetrag unterstellt zwölf volle Abrechnungsmonate mit einem Entgelt oberhalb beider neuen Grenzen. Je nach Rundungsverfahren der Entgeltabrechnung kann eine Vergleichsrechnung über den reinen Erhöhungsbetrag um einen Cent abweichen.
Für kinderlose Beschäftigte ab Vollendung des 23. Lebensjahres fällt der Arbeitnehmeranteil zur Pflegeversicherung höher aus. Bei einem Entgelt oberhalb beider neuen Grenzen erhöht sich die monatliche Arbeitnehmerbelastung unter den genannten Annahmen auf rund 105,12 Euro. Der Arbeitgeber trägt den Kinderlosenzuschlag nicht. Abschläge für mehrere Kinder unter 25 Jahren verringern dagegen den Arbeitnehmeranteil zur Pflegeversicherung. In Sachsen gelten außerdem abweichende Arbeitnehmer- und Arbeitgeberanteile.
Welche zusätzlichen Kosten können beim Arbeitgeber hinzukommen?
Die Beispielrechnung erfasst die paritätisch finanzierten Beiträge zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Abhängig vom Betrieb und von den jeweils geltenden Umlagesätzen können die höheren beitragspflichtigen Entgelte auch die Umlagen U1 und U2 sowie die Insolvenzgeldumlage beeinflussen. Diese Belastungen sind nicht einheitlich und daher nicht in den Beispielbeträgen enthalten.
Für die Personalkostenplanung ist außerdem zu berücksichtigen, dass ein steigender kassenindividueller Zusatzbeitrag die Arbeitgeber- und Arbeitnehmeranteile zusätzlich erhöht. Bereits eine Abweichung von 0,1 Prozentpunkten beim gesamten Zusatzbeitrag verändert den jeweiligen hälftigen Höchstbeitrag in der Krankenversicherung bei der geplanten Grenze um 3,19 Euro monatlich.
Bedeutung für die Entgeltabrechnung ab Januar 2027
Die höheren Grenzen werden in der Abrechnung grundsätzlich automatisch über die Jahreswerte des Entgeltabrechnungsprogramms berücksichtigt. Für Arbeitgeber sind sie dennoch für die Personalkostenplanung relevant. Das gilt besonders bei Beschäftigten mit einem monatlichen beitragspflichtigen Entgelt oberhalb von 5.812,50 Euro sowie bei variablen Vergütungen und Einmalzahlungen.
Eine erneute Prüfung der Berechnungen ist erforderlich, sobald die Sozialversicherungsrechengrößen-Verordnung 2027 endgültig beschlossen und der durchschnittliche Zusatzbeitrag für 2027 bekannt gegeben worden ist.
Weiterführend: Sozialversicherungs-Rechengrößen 2026, Jahresarbeitsentgeltgrenze 2026 sowie das GKV-Beitragssatzstabilisierungsgesetz. Sie möchten Ihre Personalkostenplanung für 2027 entlasten? Sprechen Sie mit Lohndirekt über Lohnabrechnung auslagern.